Part0では、
「そもそも社会保険って何?」
というところから、健康保険・厚生年金・介護保険・雇用保険・労災保険について紹介しました。👇
【社会保険の基本part0】勝手に引かれるのに、もらえるお金は自分で申請?民間保険入る前に知っとこう
今回は、その中でも私たちにとってかなり身近な
「健康保険」
をについてお話しします。
健康保険って、病院に行ったら3割負担になるやつやろ?
そう思っている人も多いんちゃうかな。
- 医療費が高くなったとき
- 病気やケガで働けなくなったとき
こんなときにも、助けてもらえる仕組みがあるんです。
民間の保険に考える前に、、「毎月払っている健康保険で何ができるのか」
を知っておきましょう!
① 病院では、医療費の1~3割を負担
まマイナ保険証や資格確認書などを使って病院にかかると、
70歳未満なら基本3割負担です。
例えば、医療費が1万円なら……
全部を自分で払っているわけではありません。
(※差額ベッド代や保険外の治療は除きます)
② 医療費が高くなったら「高額療養費」
「入院したら、何十万円も払わなあかんの?」
そんな不安を軽くしてくれるのが、高額療養費制度です。
1か月(1日~末日)の自己負担が決められた上限を超えると、超えた分が戻ってきます
自己負担の上限は、年齢や所得によって違います。
2026年8月から、医療費の自己負担の上限が変わりました。
Q. 医療費が100万円かかったら、いくら払うの?
例えば、70歳未満で年収が約370万〜約510万円の人の場合。
本来の3割負担なら:窓口で30万円
高額療養費を使えば:自己負担は「約9万円」!
※実際の金額は、年齢や年収などによって変わります。食事代や差額ベッド代などは対象外です。
Q. 病院の窓口で30万円払わなあかんの?
事前に手続きすれば、窓口での支払いを最初から上限額までに抑えられる場合があります。
主な方法は2つです。
① マイナ保険証を使う
対応している医療機関や薬局で、マイナ保険証を使って限度額情報の提供に同意します。
条件が整えば、事前に紙の書類を申請しなくても、窓口での支払いを上限額までに抑えられます。
② 限度額適用認定証を用意する
マイナ保険証を利用しない場合などは、加入している健康保険に相談し、
限度額適用認定証を用意する方法があります。
病院の窓口で提示すれば、支払いを上限額までに抑えられる場合があります。
手続きをしていなかった場合
いったん窓口で支払い、あとから申請して払い戻しを受ける方法もあります。
ただし、一時的に大きなお金を用意しなければならないことも。
心配な人は、加入している健康保険に確認しておきましょう。
Q. 何度も入院・通院する人はどうなるの?
高額な医療費が何度もかかる人には、さらに負担を軽くする仕組みがあります。
自己負担の上限が下がる「多数回該当」という仕組みがあります。
2026年8月からの制度には、年間の自己負担に関する仕組みもあります。
Q. インプラントやレーシックも対象?
、高額療養費の対象になるのは、基本的に健康保険が使える治療です。
一般的なインプラント治療や、視力矯正のためのレーシックは、
原則として健康保険の対象外です。
ただし、治療の内容によっては、健康保険が使える場合もあります。
大切なのは、治療費が高いかどうかではなく、健康保険が使える治療かどうか。
気になる治療がある場合は、事前に医療機関に確認しておきましょう。
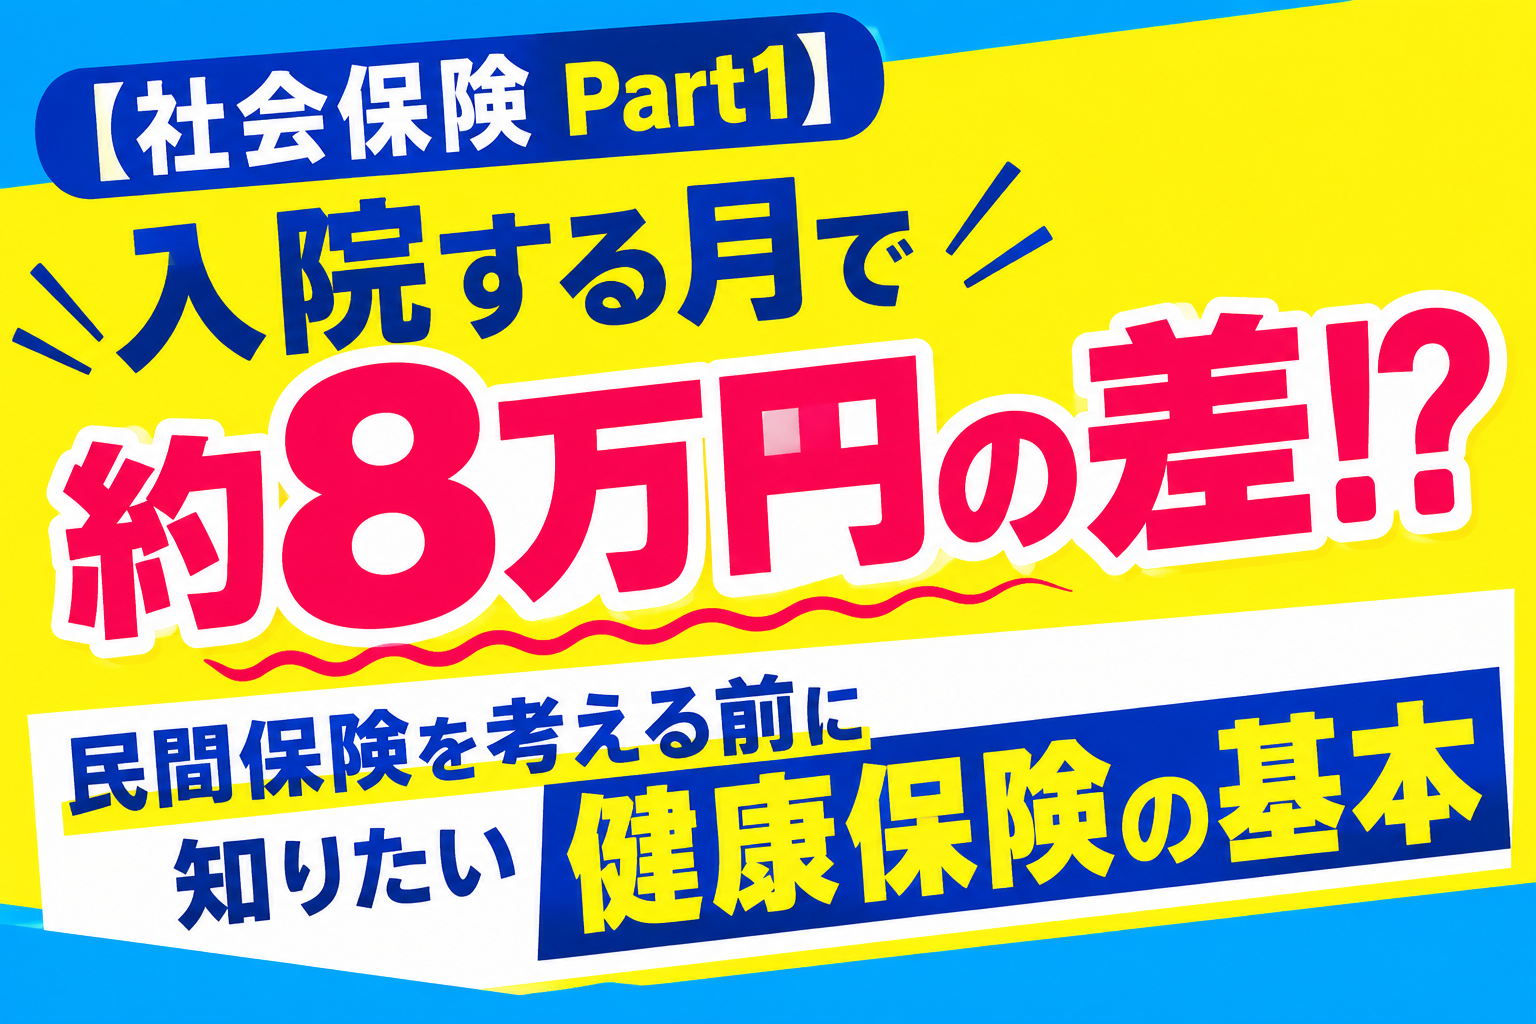
Q. 入院する月で、支払うお金が変わる?
💡 ぜひ知っておいてほしいポイントです。
高額療養費は、毎月1日〜月末までで計算されます。
そのため、同じ医療費でも、1か月で済むか、2か月にまたがるかで、
支払うお金が変わることがあります。
※69歳以下・年収約370万〜770万円の人の例です。
【パターン①】9月の1か月で治療した場合
医療費が100万円かかったとします。
本来の3割負担なら、30万円。
高額療養費を使えば、自己負担は約9.3万円です。
【パターン②】9月と10月に分かれて治療した場合
医療費100万円が、9月と10月に50万円ずつかかったとします。
- 9月分の自己負担:約8.8万円
- 10月分の自己負担:約8.8万円
2か月分を合わせると、自己負担は約17.6万円になります。
😱 同じ医療費100万円でも……
- 1か月で治療した場合:約 9.3万円
- 2か月に分かれた場合:約17.6万円
約8万円も差が出ることがあるんです!
高額療養費は、月ごとに計算される仕組み。
そのため、月をまたぐと自己負担が増えることがあります。
⚠️ さらに注意!
月をまたぐと、1か月あたりの医療費が少なくなることも。
その結果、高額療養費の上限に届かず、3割負担のままになる場合もあります。
緊急ではない予定入院などで日程を選べる場合は、
医師に相談してみるのも一つの方法です。
※金額は目安です。実際の自己負担額は、所得区分や医療費などによって異なります。
食事代や差額ベッド代などは対象外です。
😱同じ病院でも「入院と通院」は別計算!
「「同じ病院やから、入院費と通院費を全部まとめられるんちゃう?」
そう思う人もいるかもしれません。
同じ病院であっても、69歳以下の場合
- 入院の費用
- 通院(外来)の費用
は基本的に別々に計算されます。
同じ病院でも、条件を満たさなければ合算できません。
(※:通院代だけで「月21,000円以上」かかっていれば合算可能です!)
(※病院の処方箋を持って調剤薬局で払った薬代は、
その月の通院代とそのまま合算できます!)
😱 「病院が違う」と合算できない!!?
「大きな病院で手術して退院した後、近所のクリニックに通う」場合
原則病院ごとに計算します。
病院ごとに計算します。
70歳以上の人は、一定の条件を満たせば合算できる場合があります。
😱 家族の病院代は足せる?「3つの注意点」
「家族の病院代を全部合わせたら安くなるんちゃう?」
実は何でも合算できるわけではありません。
(※以下は69歳までの基本的ルールです)
- 【21,000円のカベ】 1つの病院で「月2,1,000円以上」払った分しか足せません。少額の医療費はいくら集めても対象外です!
- 【同じ保険のカベ】 夫婦で別の健康保険に入っている場合は合算できません。
- 【バラバラ計算のカベ】 「入院と通院」「医科と歯科」は別々に計算されます!
年齢や所得などによってルールが違うため、詳細は加入先の健康保険に相談しましょう
③ 病気やケガで仕事を休んだら?
医療費だけでなく、病気やケガで働けなくなったときも心配ですよね。
そんなときに役立つのが、傷病手当金です。。
会社などの健康保険に本人として加入している人が、
仕事以外の病気やケガで働けなくなったとき、条件を満たせば手当金が受け取れます。
受け取れるお金の目安: これまでのお給料の約3分の2
期間: 通算して最長1年6か月
Q. うつ病や適応障害で休職したときも対象になる?
うつ病や適応障害など、心の不調で仕事を休む場合も、条件を満たせば対象になります。
心の病気だから無理」と思い込まず、医師の診断のもと、
勤務先や加入している健康保険に相談してみることが大切です。
Q. 退職後も傷病手当金を受け取れる?
退職したあとも、健康保険に継続して1年以上加入していることなど
受け取れる条件を満たしていること受け取れる場合があります。
傷病手当金について、さらに詳しくはこちらの記事で紹介しています。👇👇
【実録】病気になって知った!社会保険の「傷病手当金」って思ったより手厚かった
Q. 働き始めて間もなくても、もらえるの?
働き始めて半年ほどで入院することになった人でも、
条件を満たせば傷病手当金を受け取れる場合があります。
健康保険に加入して1年たっていなくても、対象になることがあるんです。
(※仕事中や通勤途中の病気・ケガの場合は、
健康保険ではなく「労災保険」の対象となります)
Qお給料や有給休暇はどうなるの?
休んだ日もお給料が出ている場合、その日の傷病手当金は原則もらえません。
お給料が傷病手当金より少ない場合は、差額を受け取れることがあります。
有給休暇を使って休んだ日は、通常お給料が出るため、
傷病手当金は原則支給されません。
④今入っている医療保険、このままでいい?
ここまで、健康保険で受けられる保障を紹介しました。
民間の医療保険が必要ないと
いうわけではありません。
仕事を休んだときの収入減少や、貯金でどこまで対応できるかも、
人によって違います。
大切なのは、公的な保障を知ったうえで、自分に必要な備えを考えること。
💡 今の保険、本当に自分に合ってる?
「毎月の保険料、もう少し抑えられないかな?」
「今の保障で足りるんかな?」
そんな疑問がある人は、無料のAI診断を利用して、
お金や保険について考えるきっかけにしてみるのも一つの方法です。
自宅からオンラインでFPに相談できるサービスもあります。
※診断や相談をしたからといって、必ず保険料が安くなるわけではありません)
⑤ 高額療養費も傷病手当金も、申請期限がある!
「高額療養費の申請を忘れていた……」
「数か月前に病気で休んだとき、傷病手当金をもらい損ねた……」
そんな場合でも、すぐに諦めないでください。
高額療養費も傷病手当金も、原則として2年以内なら申請できる場合があります。
ただし、期限の数え方が違います。
🚨 傷病手当金の「2年ルール」は注意!
傷病手当金は「働けなかった日ごと(1日単位)」に時効が進みます。
そのため放置していると、古い日数から順番にお金がもらえなくなってしまいます!
🔜 次回予告
次回は、健康保険のさらに詳しい制度をご紹介します!
- 出産したときにもらえる「出産育児一時金」「出産手当金」
- 入院中の食事代
- 万が一のときの「葬祭費・埋葬料」
次回もぜひチェックしてみてくださいね!
コメント